工业机器人细分领域龙头初现,国产替代确定性强——工业机器人制造深度解析
随着人口红利消退与制造业转型升级的加速,我国工业机器人产业迎来快速发展期。在政策支持、市场需求和技术进步的共同驱动下,工业机器人制造领域细分龙头逐渐崭露头角,国产替代逻辑日益强化。
一、行业背景:智能制造浪潮下的工业机器人
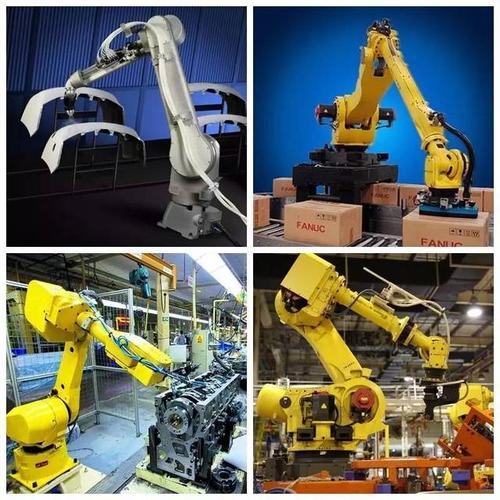
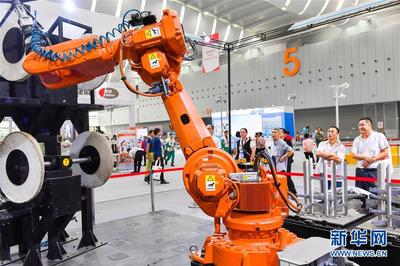
工业机器人是智能制造的核心装备,广泛应用于汽车、3C电子、金属加工、化工、食品等行业。我国自2013年起连续多年成为全球最大工业机器人消费市场,但长期以来,高端市场被发那科、ABB、库卡、安川等外资品牌主导。随着国产厂商技术积累和市场开拓,国产工业机器人市场份额稳步提升。据IFR统计,2023年中国工业机器人国产化率已超过35%,在部分细分领域如SCARA、六轴机器人等,国产龙头份额显著提高。
二、细分领域龙头初现,竞争格局逐步清晰
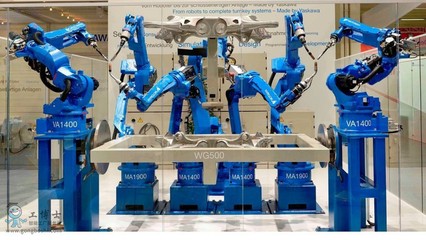
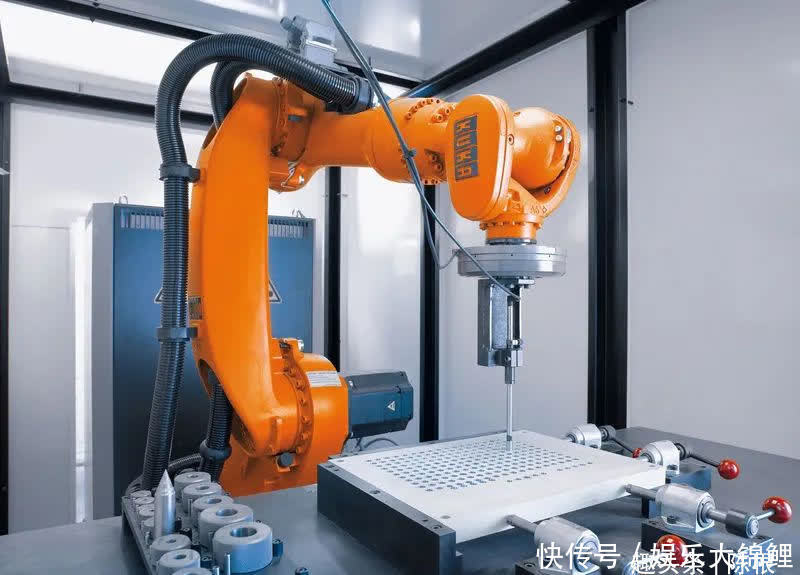
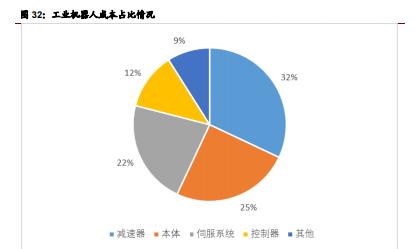
工业机器人产业链包括上游核心零部件(减速器、伺服系统、控制器)、中游本体制造和下游系统集成。当前,国内企业在多个细分领域已形成具备竞争力的龙头:
- 本体制造:埃斯顿、汇川技术、新时达等企业凭借性价比和定制化服务,在焊接、搬运、码垛等场景加速渗透,其中埃斯顿连续多年位居国产品牌出货量前列。
- 核心零部件:绿的谐波在谐波减速器领域打破国际垄断,双环传动在RV减速器持续突破;汇川技术的伺服系统已在国内市场占据领先地位。
- 细分场景:在光伏、锂电、半导体等新兴行业,国产机器人企业快速响应需求,推出专用机型,如新松机器人在半导体洁净机器人领域实现进口替代,埃夫特在喷涂领域表现突出。
三、国产替代确定性强,多重因素共振
- 政策驱动:国家层面相继出台《“十四五”机器人产业发展规划》《“机器人+”应用行动实施方案》等政策,明确到2025年制造业机器人密度翻番,为国产机器人提供广阔空间。
- 供应链安全:疫情及地缘政治加剧了供应链风险,下游企业更倾向选择本土供应商,国产机器人企业受益于供应链本地化趋势。
- 成本优势与服务能力:国产机器人价格较外资低20%-30%,且能提供更快速的响应和定制化服务,在中小型制造业企业中优势明显。
- 技术差距缩小:在控制器、伺服系统等核心部件上,国产技术逐步成熟,部分性能指标已达国际水平;人工智能、5G等新技术融合应用,为国产机器人实现弯道超车创造条件。
四、挑战与展望
尽管国产替代趋势明确,但工业机器人制造仍面临核心零部件精度寿命待提升、高端市场品牌认可度不足等挑战。随着龙头企业在研发投入、产业链整合和场景应用上持续深耕,国产工业机器人有望在更多细分领域实现从“跟跑”到“并跑”乃至“领跑”的跨越,国产替代进程将进一步提速,推动中国制造业向智能化、高端化迈进。
如若转载,请注明出处:http://www.hkyaliji.com/product/40.html
更新时间:2026-11-01 12:25:52