破局与重构 中国工业机器人产业的竞争态势与突围之路
工业机器人是衡量一个国家制造业水平和科技含量的重要标志,被誉为“制造业皇冠顶端的明珠”。全球工业机器人市场竞争日趋白热化,呈现出“国外巨头垄断高端、国内企业纷争中低端”的复杂格局。中国作为全球最大的工业机器人消费市场,一方面承受着国外品牌在核心技术与高端领域的长期压制,另一方面也经历着本土企业数量激增、同质化竞争加剧的阵痛。如何在激烈的竞争中突围,实现从“跟跑”到“并跑”乃至“领跑”的跨越,成为中国工业机器人制造业必须回答的时代命题。
一、国外垄断:四大家族构筑的坚固壁垒
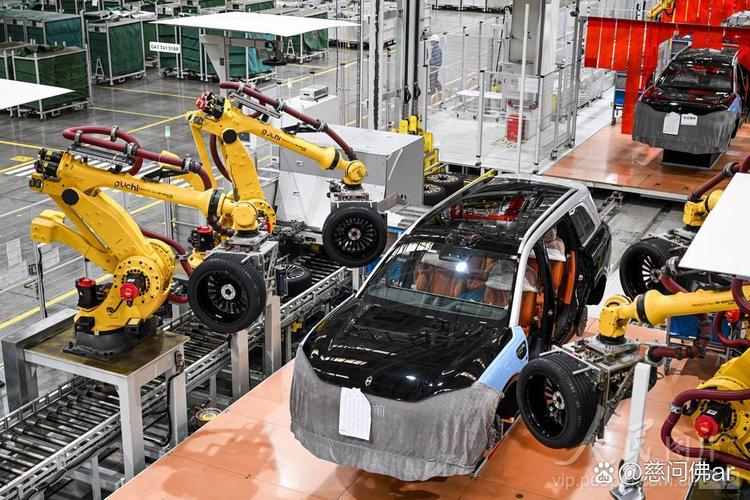
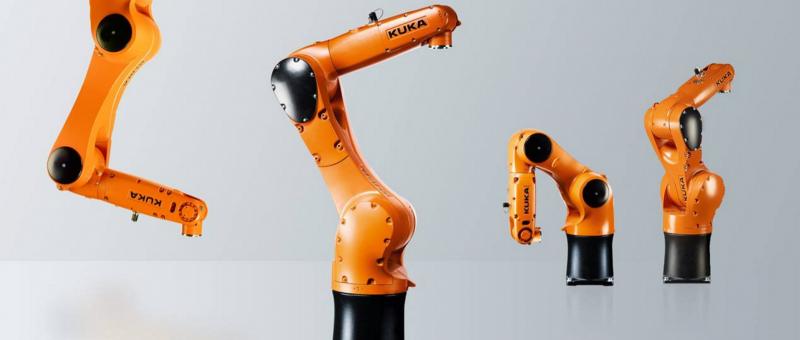
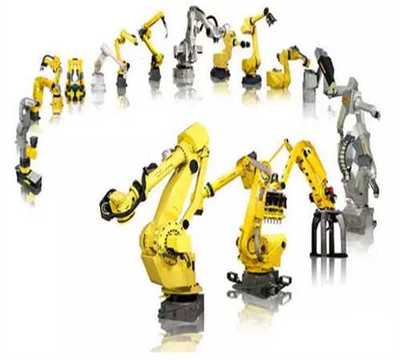
在全球工业机器人领域,日本发那科(FANUC)、安川电机(Yaskawa)、德国库卡(KUKA)和瑞士ABB被誉为“四大家族”,它们合计占据了全球工业机器人市场约50%以上的份额,在中国高端市场的占有率更是长期超过60%。这种垄断地位的背后,是数十年技术积累构筑的多重壁垒。
核心技术壁垒。 工业机器人的三大核心零部件——减速器、伺服电机和控制器,长期被国外企业主导。纳博特斯克的RV减速器、哈默纳科的谐波减速器、松下和安川的伺服系统、库卡和发那科的控制系统,构成了难以逾越的技术护城河。这些零部件不仅精度高、可靠性强,更形成了完整的专利体系和工艺know-how,后发企业难以在短期内复制。
品牌与生态壁垒。 四大家族经过半个多世纪的经营,在汽车、电子、金属加工等主要应用领域建立了深厚的客户关系和系统集成生态。整车厂的生产线设计往往以特定品牌的机器人为基准,更换品牌意味着巨大的改造成本和风险,这种路径依赖形成了强大的客户黏性。
精度与可靠性壁垒。 在高端焊接、精密装配、半导体制造等场景,对机器人的重复定位精度、轨迹精度和长期稳定性要求极高。国外品牌凭借成熟的制造工艺和严格的质量控制体系,在MTBF(平均无故障时间)等关键指标上仍显著领先于国产产品,这成为国产机器人进入高端市场的最大障碍。
二、国内纷争:繁荣表象下的结构性隐忧
与国外巨头的高度集中形成鲜明对比的是,中国工业机器人市场呈现出“企业数量多、规模小、竞争散”的纷争格局。据不完全统计,国内涉足工业机器人领域的企业已超过1000家,但绝大多数年产量不足千台,真正具备整机规模化生产能力的企业屈指可数。
低端重复建设严重。 在政策红利和市场前景的吸引下,大量企业涌入SCARA、六轴通用机器人等中低端赛道,产品同质化严重,价格战此起彼伏。部分企业缺乏核心竞争力,依靠低价策略争夺份额,导致行业整体利润率偏低,研发投入不足,陷入“低端锁定”的恶性循环。
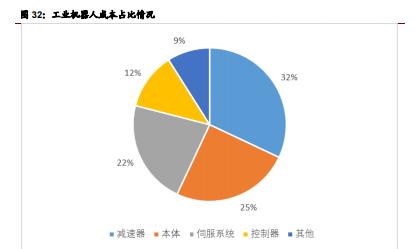
核心零部件受制于人。 尽管国产减速器、伺服电机近年来取得显著进步,绿的谐波、双环传动、汇川技术等企业在部分细分领域实现突破,但高端产品仍高度依赖进口。核心零部件成本占整机成本的60%以上,进口依赖直接压缩了国产整机的利润空间,也削弱了供应链的自主可控能力。
行业洗牌加速。 随着市场竞争加剧和资本回归理性,缺乏技术积累和资金实力的中小机器人企业正面临生存危机。2023年以来,多家机器人企业出现经营困难甚至退出市场,行业整合不可避免。这种“大浪淘沙”虽然短期带来阵痛,但从长远看有利于资源向优势企业集中,推动产业走向成熟。
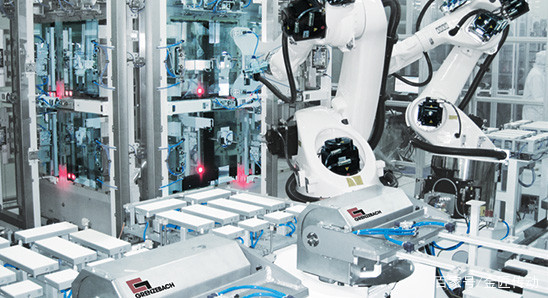
系统集成能力薄弱。 工业机器人的价值最终体现在应用端,而系统集成能力是连接机器人与具体场景的关键。国内系统集成商普遍规模偏小,在汽车焊装、半导体等高端集成领域能力不足,难以与国外大型集成商抗衡,也制约了国产机器人的市场拓展。
三、突围之路:从规模扩张到价值跃升
面对国外垄断与国内纷争的双重压力,中国工业机器人产业必须摒弃粗放式发展模式,转向以技术创新和场景深耕为核心的高质量发展路径。
第一,攻坚核心零部件,筑牢产业根基。 减速器、伺服电机和控制器是工业机器人的“心脏”和“大脑”,必须将其作为产业突围的首要任务。应鼓励产学研用协同攻关,在RV减速器的精度保持性、谐波减速器的寿命可靠性、伺服驱动的高响应性等方面持续突破,同时加快国产零部件的验证和应用推广,通过规模化应用反哺技术迭代。
第二,聚焦细分场景,打造差异化优势。 在通用领域与四大家族正面竞争并非明智之举,国内企业应发挥对本土市场的深刻理解,在新能源电池、光伏、电动汽车、3C电子等中国优势产业中深耕细作,开发针对性强的专用机器人和解决方案。例如,在锂电池高速叠片、光伏组件串焊等新兴工艺环节,国产机器人完全有机会建立领先优势。
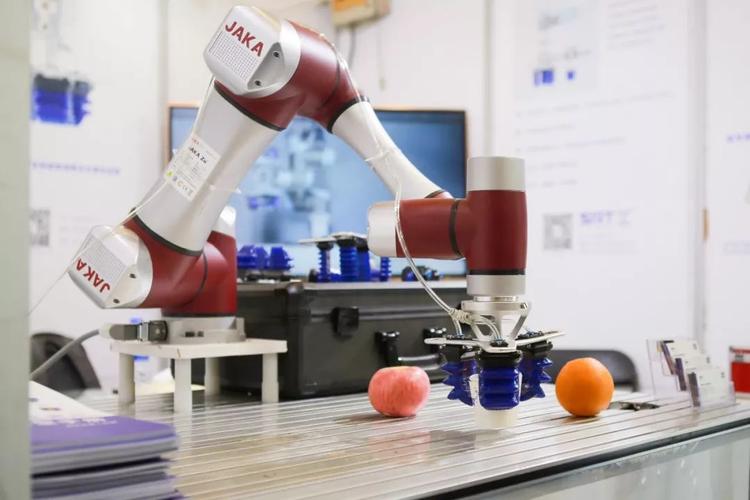
第三,推动智能化升级,抢占技术变革窗口。 传统工业机器人以示教再现为主,智能化程度有限。随着人工智能、力控传感、视觉识别技术的发展,具备自主感知和决策能力的智能机器人成为新方向。中国企业应把握这一技术范式转换的机遇,在协作机器人、复合机器人、AI+机器人等新兴赛道加大投入,争取在下一代机器人技术标准制定中赢得话语权。
第四,培育龙头企业,优化产业生态。 改变“小散弱”的产业格局,需要通过市场化并购重组和政策引导,培育若干具有国际竞争力的整机龙头和系统集成龙头。引导中小企业走“专精特新”路线,在细分零部件和专用工艺领域形成特色优势,构建大中小企业协同发展的产业生态。
第五,深化开放合作,在竞争中学习成长。 国外垄断并非铁板一块,应继续扩大对外开放,吸引外资企业在华设立研发中心和高端制造基地,通过技术溢出和人才流动提升本土能力。支持有实力的中国企业通过海外并购、技术合作等方式获取先进技术和市场渠道,在全球化竞争中淬炼核心竞争力。
工业机器人产业的竞争,本质上是制造业整体实力的较量。国外垄断格局的形成非一日之功,打破垄断也非一蹴而就。中国工业机器人产业正处在从规模扩张向质量提升的关键转折期,唯有直面核心技术的“硬骨头”,摒弃低端内卷的“老路子”,在技术创新、场景深耕和生态构建上持续发力,方能在激烈的全球竞争中闯出一条突围之路,为中国制造业的高质量发展提供坚实支撑。
如若转载,请注明出处:http://www.hkyaliji.com/product/24.html
更新时间:2026-11-01 09:50:13